

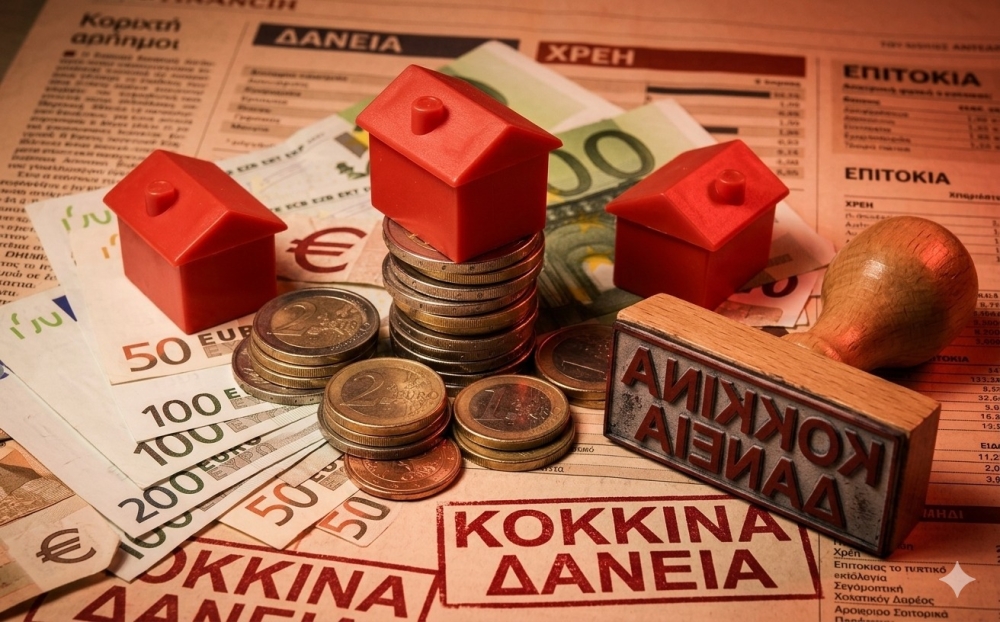
Μια επιπλέον ευκαιρία να ρυθμίσουν τα «κόκκινα» δάνειά τους και να αποτρέψουν την απώλεια της περιουσίας τους αποκτούν χιλιάδες δανειολήπτες, μετά την ψήφιση νέων διατάξεων στη Βουλή. Το πλαίσιο αλλάζει τους όρους διαπραγμάτευσης με τις εταιρείες διαχείρισης απαιτήσεων (servicers), δίνοντας τη δυνατότητα επανεκκίνησης της διαδικασίας ακόμη και όταν έχουν ξεκινήσει ενέργειες αναγκαστικής εκτέλεσης. Η παρέμβαση έρχεται σε μια περίοδο αυξημένων πιέσεων, καθώς περισσότεροι από 10.000 πλειστηριασμοί έχουν προγραμματιστεί έως το καλοκαίρι του 2027, σύμφωνα με την πλατφόρμα e-auction.
Δεύτερη ευκαιρία διαπραγμάτευσης,
αλλά όχι εγγύηση διάσωσης
Οι νέες διατάξεις προβλέπουν συγκεκριμένες προθεσμίες απάντησης από τους servicers, ηλεκτρονική διαδικασία διαπραγμάτευσης και κυρώσεις σε περίπτωση μη τήρησης των υποχρεώσεών τους. Μεταξύ αυτών περιλαμβάνεται, υπό συγκεκριμένες προϋποθέσεις, και το πάγωμα της τοκοφορίας της οφειλής.
Ωστόσο, η υποβολή αιτήματος δεν συνεπάγεται αυτόματη αποδοχή ρύθμισης ή ακύρωση του πλειστηριασμού. Εξαιρούνται, επίσης, περιπτώσεις στις οποίες απομένουν λιγότεροι από τρεις μήνες μέχρι τη διενέργειά του, υπό τις προβλεπόμενες χρονικές προϋποθέσεις. Συνεπώς, η έγκαιρη έναρξη της διαπρα- γμάτευσης παραμένει κρίσιμη.
Το πρόβλημα αποτυπώνεται και στα οικονομικά στοιχεία: οι μη εξυπηρετούμενες οφειλές ξεπερνούν τα 72 δισ. ευρώ, ενώ έως τον Ιούνιο του 2026 είχε ρυθμιστεί μόλις το 22,1% του χαρτοφυλακίου που διαχειρίζονται οι servicers για λογαριασμό των funds. Επιπλέον, περισσότερες από τρεις στις δέκα ρυθμίσεις εγκαταλείπονται μέσα στους πρώτους μήνες, καθώς οι οφειλέτες αδυνατούν να καταβάλουν τις συμφωνημένες δόσεις.
Χαρακτηριστική είναι η περίπτωση 62χρονου δανειολήπτη με χρέος 200.000 ευρώ και ακίνητο αξίας 250.000 ευρώ. Η αποπληρωμή σε δέκα χρόνια, με ενδεικτικό επιτόκιο 3,1%, θα απαιτούσε μηνιαία δόση περίπου 1.940 ευρώ, ποσό απαγορευτικό για συνταξιούχο με εισόδημα 900-1.000 ευρώ. Η συμμετοχή των παιδιών του ως εγγυητών θα μπορούσε να επιτρέψει μεγαλύτερη διάρκεια αποπληρωμής, μεταφέροντας όμως σε αυτά μέρος του οικονομικού κινδύνου.
Εναλλακτική δυνατότητα προσφέρει και ο εξωδικαστικός μηχανισμός, μέσω ρύθμισης της οφειλής που συνδέεται με την κύρια κατοικία, με υποχρέωση όμως ρευστοποίησης της υπόλοιπης ακίνητης περιουσίας. Το επόμενο στοίχημα είναι η εφαρμογή των νέων κανόνων και η λειτουργία της ηλεκτρονικής πλατφόρμας, με τα πρώτα ουσιαστικά αποτελέσματα να αναμένονται μετά το καλοκαίρι του 2027.